Коротко
Полная стоимость кредита (ПСК) по карте — это годовая ставка в процентах, включающая все обязательные платежи. Искать её нужно в рамке на первой странице договора или в индивидуальных условиях.
Полная стоимость кредита (ПСК) по кредитной карте — это выраженная в процентах годовых сумма всех расходов заемщика, включая проценты, комиссии и обязательные страховки. Найти точное значение можно только в квадратных рамках на первой странице кредитного договора или в разделе «Индивидуальные условия» приложения банка. Реклама часто показывает минимальную ставку, которая не учитывает дополнительные расходы, поэтому ориентироваться при выборе продукта следует исключительно на ПСК.
Этот показатель позволяет сравнить разные карты по единому стандарту, установленному Банком России. Однако ПСК является расчетной величиной, которая может измениться после оформления, если вы подключите платные услуги или нарушите график льготного периода. Чтобы принять верное решение, нужно понимать механику формирования этой цифры и знать, какие параметры проверять до подписания документов.
Где искать официальное значение ПСК в документах
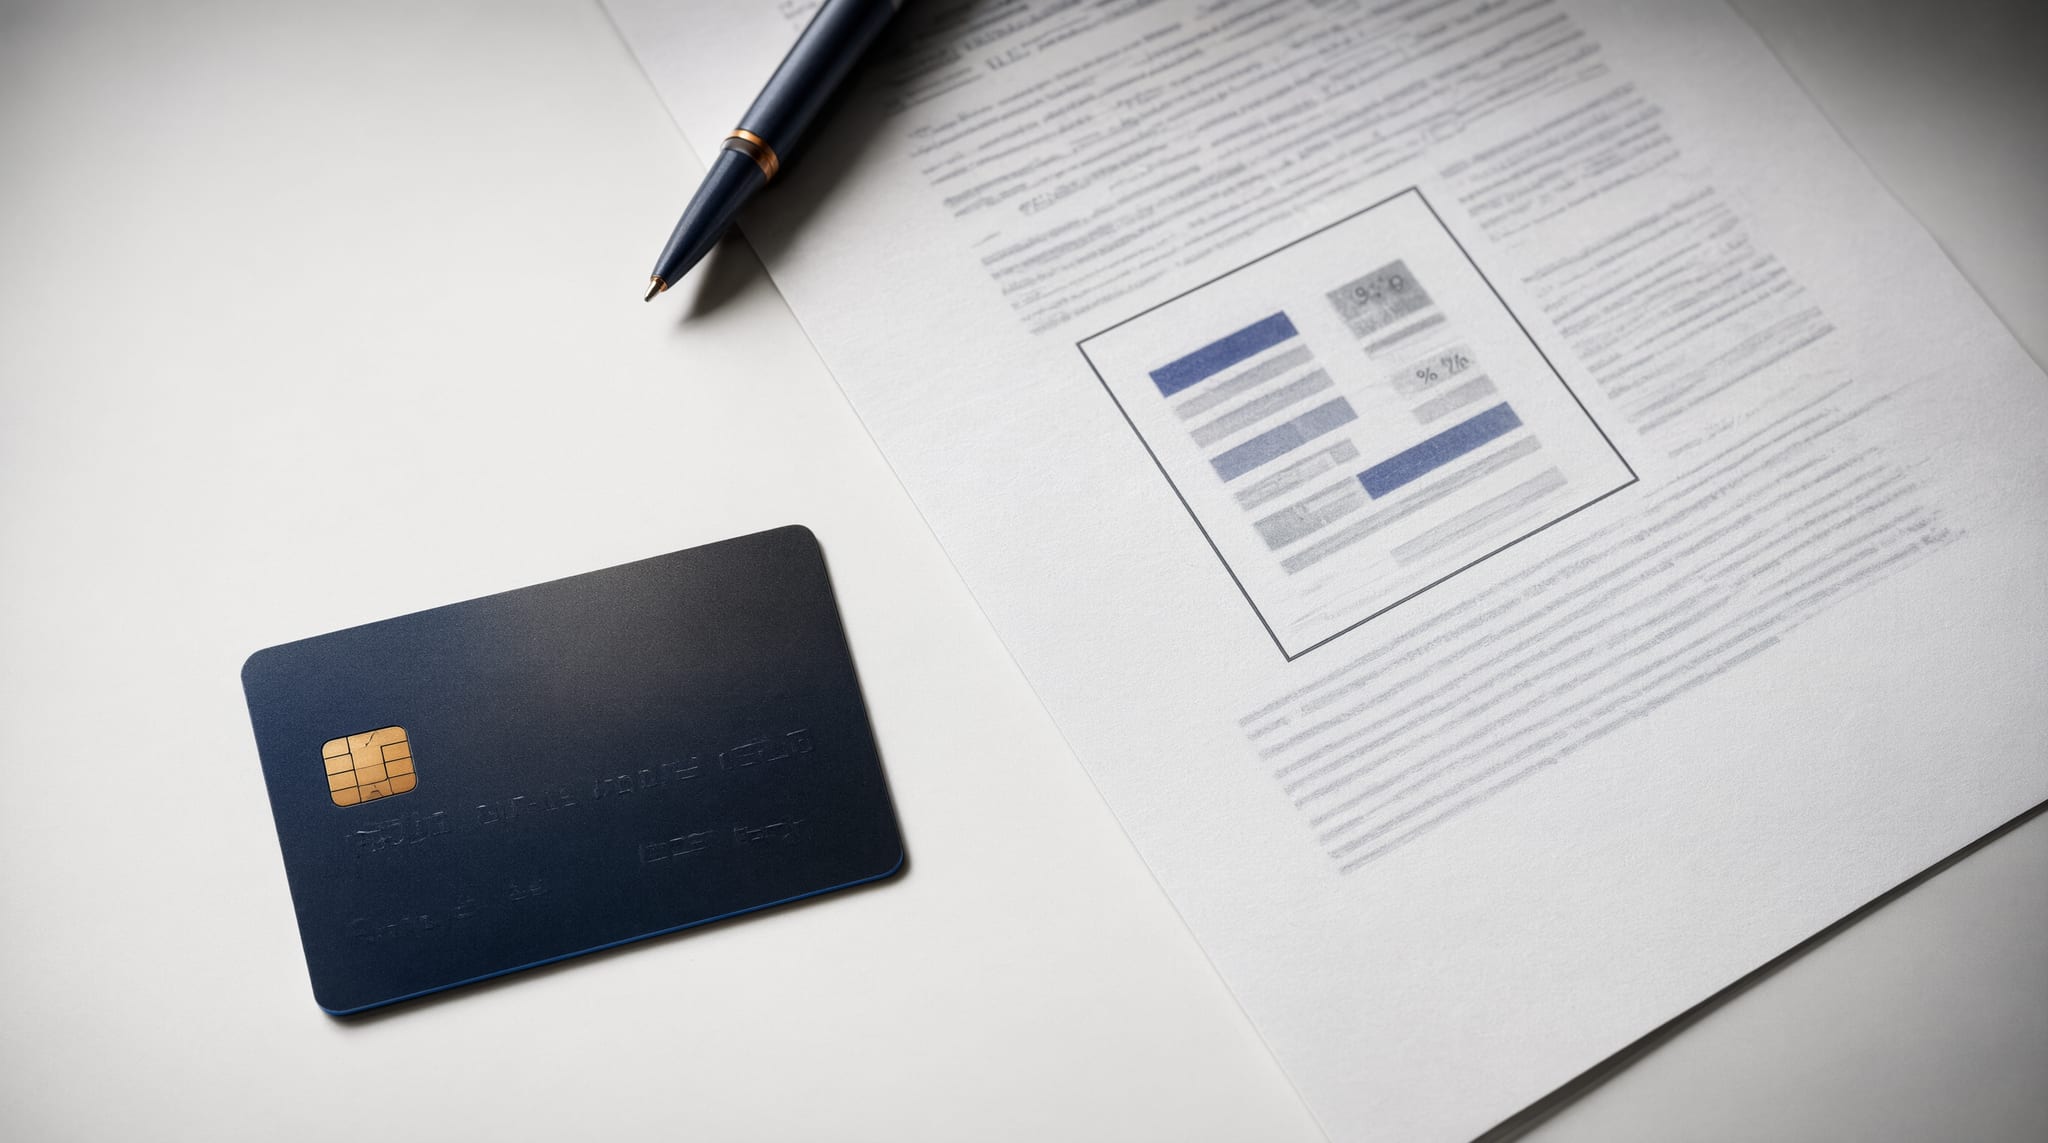
Банк обязан раскрывать полную стоимость кредита в строго определенном формате согласно требованиям регулятора. Значение должно быть размещено в квадратной рамке в правом верхнем углу первой страницы договора потребительского кредита. Если вы оформляете карту онлайн, эта информация находится в документе «Индивидуальные условия», который формируется перед подтверждением сделки через СМС или код из приложения.
Не путайте ПСК с номинальной процентной ставкой, указанной в рекламных баннерах или тарифах. Номинальная ставка отражает только плату за пользование деньгами, тогда как ПСК включает все обязательные финансовые обременения. Для корректного сравнения продуктов используйте каталог кредитных карт, где карточки отсортированы именно по полной стоимости, а не по маркетинговым обещаниям.
- Проверяйте раздел 4 «Индивидуальных условий»: там указана базовая ПСК на дату расчета.
- Убедитесь, что в рамке нет сносок мелким шрифтом о зависимости ставки от выполнения дополнительных условий.
- Сверяйте значение в договоре с цифрами в заявлении-анкете: они должны совпадать до десятых долей.
- При отказе банка предоставить документ с ПСК до подписания это прямое нарушение прав потребителя.
Из каких компонентов складывается полная стоимость
В расчет ПСК входят все платежи, которые заемщик обязан уплатить банку в связи с получением и обслуживанием кредита. Сюда включаются проценты по тарифу, комиссии за выдачу средств, переводы или снятие наличных, а также плата за обязательное страхование жизни и здоровья. Если страховка является добровольной, но влияет на одобрение или ставку, она также попадает в формулу ПСК.
Важно понимать, что некоторые распространенные расходы по кредитным картам не увеличивают официальную ПСК. Например, плата за СМС-информирование, обслуживание счета или выпуск пластикового носителя обычно исключается из расчета, так как считается услугой, не связанной напрямую с кредитованием. Актуальные правила расчета и компоненты разъяснены в материалах на портале Финансовая культура.
Штрафы и пени за просрочку платежа тоже не входят в ПСК, поскольку они являются санкцией за нарушение договора, а не стоимостью кредита. Тем не менее, эти суммы могут существенно увеличить реальную долговую нагрузку. Перед оформлением стоит оценить свои риски и использовать кредитный калькулятор для моделирования ситуаций с пропуском платежа.
Пример расчета влияния операций на стоимость
Рассмотрим ситуацию, когда клиент выбирает карту с advertised ставкой 19,9% годовых и беспроцентным периодом 100 дней. В индивидуальных условиях указана ПСК 24,5%, так как в нее включена ежемесячная плата за программу защиты баланса. Клиент планирует тратить 50 000 рублей и гасить долг равными частями в течение трех месяцев, укладываясь в грейс-период.
Если клиент вовремя закрывает задолженность, фактическая переплата составит ноль, несмотря на ПСК 24,5%. Однако при выходе за пределы льготного периода банк начислит проценты по полной ставке на всю сумму с первого дня покупки. В этом случае эффективная стоимость резко возрастет, и итоговая переплата может превысить 30% годовых. Этот пример показывает, что ПСК — это индикатор риска, а не гарантия конечной цены при дисциплинированном использовании карты.
Как изменения условий меняют итоговую переплату
Значение ПСК фиксируется только на момент заключения договора и не защищает от будущих изменений тарифов. Банк имеет право повысить ставку или ввести новые комиссии, уведомив клиента за 30 дней, что автоматически увеличит реальную стоимость обслуживания долга. Такие изменения особенно критичны для карт с переменными ставками, привязанными к ключевой ставке ЦБ РФ, динамику которой можно отслеживать в разделе ключевая ставка.
Дополнительным фактором риска является подключение платных услуг уже после получения карты. Многие банки предлагают опции кэшбэка, страхования или юридического сопровождения, активация которых мгновенно меняет структуру расходов. Эти услуги редко учитываются в первоначальной ПСК, но могут добавить к ежегодным расходам несколько тысяч рублей. Всегда проверяйте список активных подписок в личном кабинете и отключайте ненужные опции.
- Отслеживайте уведомления от банка об изменении тарифов в приложении и по электронной почте.
- Перед подключением любой платной услуги запрашивайте обновленный расчет полной стоимости.
- Помните, что переход на минимальные платежи вместо полного погашения превращает карту в дорогой долгосрочный кредит.
- При рефинансировании карты в другом банке сравнивайте новую ПСК с текущей фактической нагрузкой.
Ограничения показателя и риски для заемщика
ПСК не учитывает индивидуальные особенности использования карты, такие как частота снятия наличных или оплата ЖКХ без комиссии. Для клиентов, регулярно использующих карту для транзакций, не входящих в льготный период, реальная стоимость может быть значительно выше заявленной. Также показатель бесполезен при сравнении карт с разными длительностями грейс-периода: карта с более высокой ПСК может оказаться выгоднее, если позволяет дольше пользоваться деньгами бесплатно.
Еще одно ограничение касается валютных карт и операций за рубежом. Курсы конвертации и комиссии платежных систем не включаются в ПСК, но формируют существенную часть расходов. При планировании таких трат необходимо учитывать волатильность, информацию о которой предоставляет раздел курсов валют. Опираясь только на процентную ставку, легко недооценить итоговые затраты на зарубежные поездки или покупки.
Материал носит справочный характер; условия банков и финансовых организаций регулярно меняются. Окончательное решение о выдаче карты и ее параметрах принимает финансовая организация на основе внутренней скоринговой модели. Перед оформлением любого продукта внимательно изучите договор, индивидуальные условия и актуальные тарифы на официальном сайте банка.